
Pinjaman Pribadi atau Kartu Kredit, Mana yang Lebih Pas Buat Kebutuhan Anda?
Oleh
Reading Comfort
adjust the font size
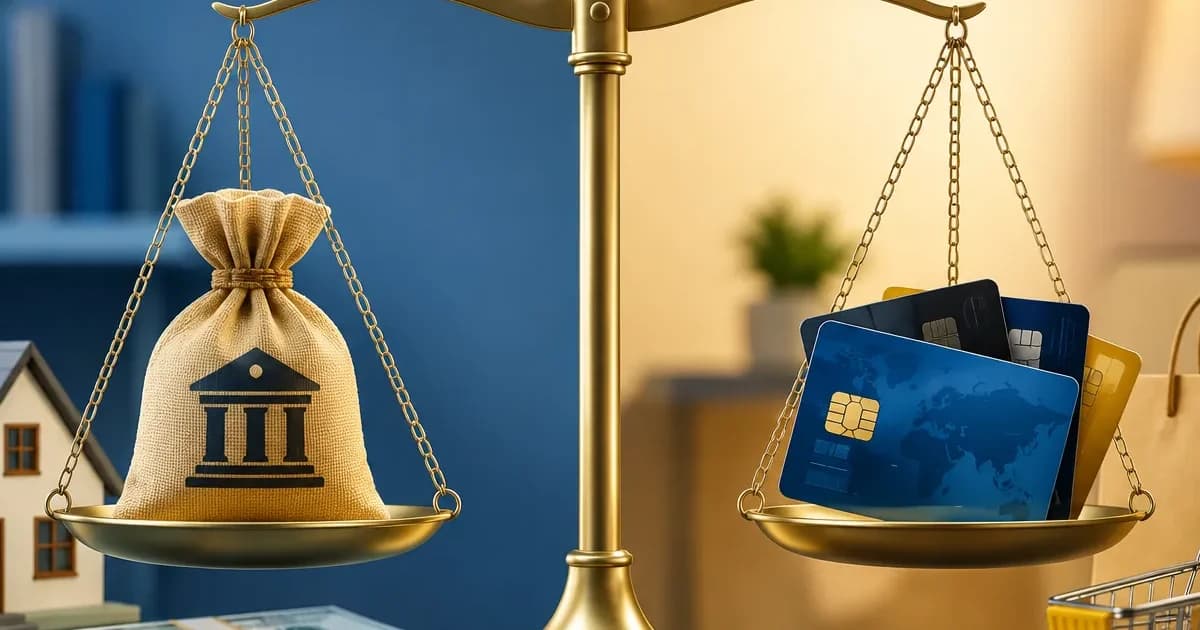
blog.qaplo.com - Saat kebutuhan mendesak datang, dua pilihan biasanya langsung terpikirkan: mengajukan pinjaman pribadi atau menggesek kartu kredit. Keduanya sama-sama memberi akses dana cepat, tetapi cara membayarnya, besar biayanya, dan risikonya tidak sama. Pilihan yang keliru bisa membuat beban keuangan membengkak tanpa disadari.
Kenali Dulu Pinjaman Pribadi
Pinjaman pribadi memberikan dana dalam jumlah penuh di awal, lalu dibayar kembali dengan cicilan yang nilainya sama setiap bulan. Bunganya umumnya tetap selama masa pinjaman, sehingga Anda bisa menghitung total yang harus dibayar sejak awal. Jangka pelunasannya pun panjang, biasanya 2 hingga 10 tahun, sehingga cocok untuk keperluan besar seperti renovasi tempat tinggal, pembelian kendaraan, atau biaya pengobatan. Beberapa pemberi pinjaman bahkan memberi kelonggaran jadwal bayar, misalnya setiap dua minggu atau setiap bulan, sesuai kemampuan peminjam.
Lalu, Bagaimana Kartu Kredit Bekerja?
Kartu kredit berbeda karena saldonya berjalan terus. Anda memakai dana sesuai kebutuhan, lalu melunasi sebagian atau seluruhnya. Bunga hanya dikenakan pada sisa tagihan yang belum dibayar, dan besarnya berubah-ubah tergantung penerbit kartu, riwayat kredit, dan jumlah saldo. Di luar bunga, ada pula pungutan lain yang perlu diwaspadai, seperti biaya tahunan dan denda keterlambatan. Kemudahan aksesnya memang menggoda, tetapi justru di situlah risikonya: belanja bisa kebablasan karena dananya terasa selalu tersedia.
Baca Juga:Berapa Lama Skor Kredit Terbangun? Tahapan dan TipsnyaMana yang Sebaiknya Dipilih?
Untuk keperluan besar yang nilainya sudah jelas sejak awal, pinjaman pribadi biasanya lebih menguntungkan karena bunganya lebih rendah dan jadwal bayarnya pasti. Sebaliknya, kartu kredit lebih cocok untuk kebutuhan singkat, misalnya menutup tagihan mendadak atau pengeluaran kecil yang bisa dilunasi sebelum bunga menumpuk. Kuncinya ada pada kejujuran terhadap kemampuan bayar sendiri: pilih skema yang cicilannya tidak mengganggu kebutuhan pokok, dan hindari meminjam hanya karena limitnya masih tersedia.
Tambahkan situs ini sebagai sumber utama di Google untuk dapatkan berita eksklusif.
Topik
Diskusi
Memuat…
Memuat komentar…
Berita Terkait
Panduan Praktis Menaikkan Skor Kredit untuk Pemula
Berapa Lama Skor Kredit Terbangun? Tahapan dan Tipsnya
Lepas dari Tekanan Uang: Cara Sederhana Mengelola Keuangan Pribadi
Langkah demi Langkah Meraih Kendali Penuh atas Keuangan
Tujuh Langkah Praktis Menata Keuangan agar Masa Depan Lebih Aman
Tiga Aplikasi Pengatur Anggaran yang Paling Mudah Dipakai Pemula
Berita Terkini
Lihat Semua
Lepas dari Tekanan Uang: Cara Sederhana Mengelola Keuangan Pribadi